2021年中国半导体分立器件制造市场供需现状分析 行业存在结构性供需矛盾
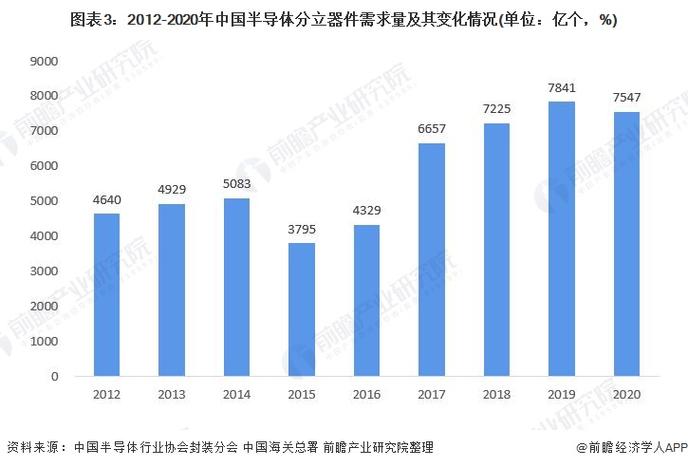
半导体分立器件作为半导体产业的重要组成部分,广泛应用于消费电子、汽车电子、工业控制、通信电源、新能源等领域。2021年,在全球芯片供应紧张、国产替代加速的背景下,中国半导体分立器件制造市场呈现出独特的供需格局:整体需求旺盛,但供给端存在明显的结构性失衡,中低端产品产能充裕,高端产品仍高度依赖进口。
一、需求端:新能源与汽车电子驱动需求高速增长
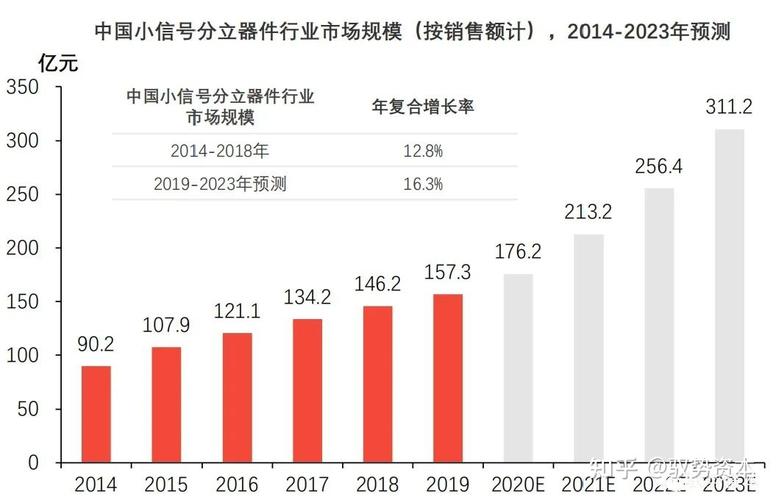
2021年,中国半导体分立器件市场需求强劲。根据中国半导体行业协会统计,全年分立器件市场规模超过3000亿元人民币,同比增长约25%。增长动力主要来自以下几个方面:
- 新能源汽车爆发式增长:2021年中国新能源汽车销量达352万辆,同比增长1.6倍。每辆新能源汽车中功率半导体(如MOSFET、IGBT)的价值量是传统燃油车的5-10倍,直接拉动了车规级分立器件的需求。
- 光伏与储能:碳中和政策推动光伏逆变器、储能变流器需求,这些设备大量使用IGBT、SiC二极管等分立器件。
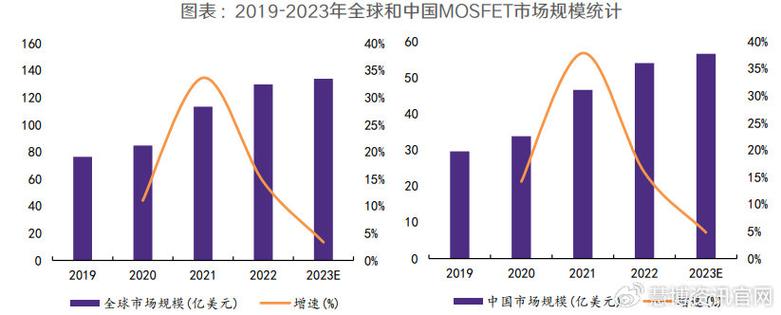
- 消费电子与工业电源:快充、家电变频、工业电机驱动等领域对MOSFET、整流二极管等需求稳定增长。
- 5G与数据中心:通信基站和数据中心电源需要高效能功率器件。
需求结构正在向高压、高频、高可靠性方向升级,而国内供给能力未能同步跟进。
二、供给端:产量稳步提升,但结构性短板突出
2021年,中国半导体分立器件产量约1.2万亿只,同比增长约18%。国内已形成较为完整的产业链,但在产品结构上存在明显短板:
- 中低端产品产能充足甚至过剩:在整流二极管、低压MOSFET、三极管等中低端领域,国内企业众多,产能庞大,价格竞争激烈,部分产品出现供过于求。
- 高端产品严重依赖进口:高压MOSFET(600V以上)、IGBT模块、SiC/GaN第三代半导体器件、车规级高可靠性器件等,国内自给率不足10%-20%,主要被英飞凌、意法半导体、安森美、三菱等国际巨头垄断。2021年“缺芯”潮中,车规级IGBT、MOSFET交期长达50周以上,价格暴涨,凸显国内供给不足。
- 制造环节瓶颈:高端分立器件需要8英寸、12英寸晶圆产线以及先进封装能力,国内部分产线刚投产或正在爬坡,产能释放需要时间。
- 原材料与设备依赖进口:硅片、碳化硅衬底、高端光刻机、离子注入机等关键材料和设备仍以进口为主,制约了高端产能扩张。
三、供需平衡分析:整体紧平衡,结构性矛盾突出
2021年,中国半导体分立器件市场整体处于供不应求的紧平衡状态,但细分领域明显分化:
- 低端产品:供给过剩,价格平稳甚至下降,企业利润微薄。
- 中端产品:供需基本平衡,但受晶圆代工产能紧张影响,部分MOSFET、二极管出现阶段性缺货。
- 高端产品:供不应求,严重依赖进口,交期长、价格高,成为下游产业(尤其是汽车、工业)的“卡脖子”环节。
从自给率看,2021年中国半导体分立器件的整体自给率约30%-40%,但高端产品自给率仅5%-10%。这说明供给结构无法满足需求升级,供需错配是当前行业的主要矛盾。
四、未来展望与建议
展望2022年及以后,随着新能源汽车、光伏、储能等持续高景气,高端分立器件需求将继续攀升。国内企业应抓住国产替代窗口期:
- 加快高端产能建设:重点突破IGBT、SiC MOSFET、车规级器件,推进8英寸/12英寸产线量产。
- 提升IDM能力:鼓励设计与制造一体化,保障产能和可靠性。
- 完善产业链:推动碳化硅衬底、外延、封装材料及关键设备国产化。
- 政策与资本支持:通过国家专项、产业基金引导资源向高端环节集中。
2021年中国半导体分立器件行业需求旺盛但供给结构性失衡,中低端内卷、高端卡脖子并存。未来唯有向高端化、特色化发展,才能实现供需的高水平匹配。
如若转载,请注明出处:http://www.on-hx.com/product/3.html
更新时间:2026-09-15 06:10:54